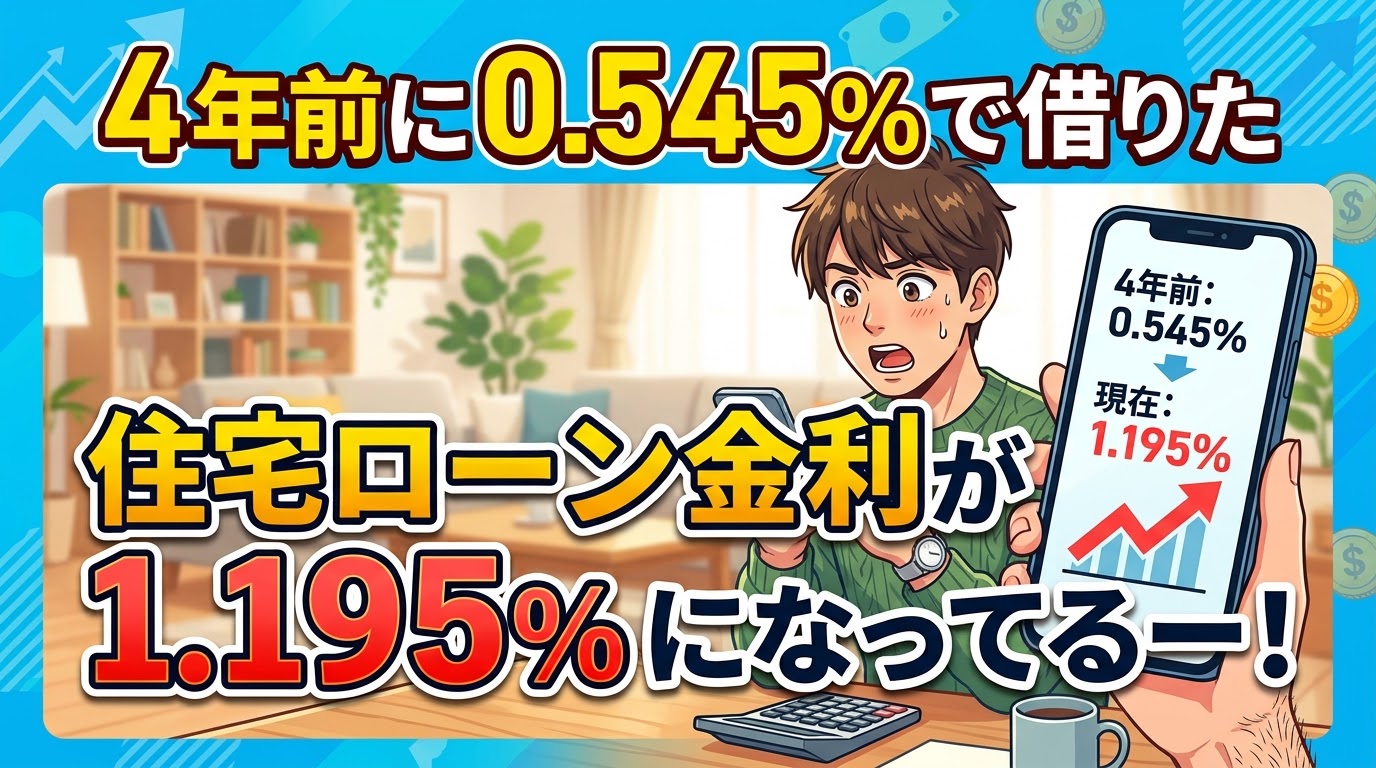
金利0.545%→1.195%に。
住宅ローン金利上昇、
実際どれだけ怖いのか計算してみた
2026.09.20 | 読了8分 | 4歳・2歳パパ
このブログを書いた人
▶詳しいプロフィール
大阪在住・1989年生まれの2児パパ。現場仕事しながらNISA5年目。住宅ローン返済中でも月6〜10万円相当をコツコツ積立中。
この記事の内容
うちが住宅ローンを組んだのは2021年。その時の変動金利は0.545%やった。それから4年ちょっと経って、この前銀行に行った時にふと今の金利を聞いてみた。
📈 今の変動金利
なんと1.195%。4年ちょっとで金利が倍以上になってた。
せっかくやから、気になってたことを銀行員さんに聞いてみた。「ローンの残りが1年とかで、残高が100万円くらいになった時に、仮に金利が10%とかになったらどうなるんですか?」って。
2児パパ
返ってきた答えは「110万円になるだけな感覚です」。最初は「え、それだけ?」って思ったけど、よく考えたら残高が減ってるうちは金利が多少上がってもインパクトは限定的、ってことなんよな。
この一言が地味に印象に残ってたから、実際どれくらいの影響があるのか、自分でも計算してみることにした。
先日、プリキュアショーを見るのと、今どんな家があるのか興味があって、家族で住宅展示場に行ってきた。せっかくなので、各ハウスメーカーの営業さんに同じ質問をぶつけてみた。「5年前くらいと比べて、住宅価格ってどれくらい上がってますか?」
2児パパ
どこのハウスメーカーに聞いても、答えはほぼ同じ。「全部込み込みで500万〜1000万円くらいは高くなってます」って。
金利も上がって、価格も上がって。今から家を建てる人にとっては、正直しんどい時代になってきてるんやなと実感した。
実際に数字で比べてみたら、金利と価格の変化がどれくらい家計に効いてくるのか見えてくる。35年ローン・元利均等返済で試算してみた(金利は試算期間中ずっと一定と仮定した単純計算)。ちなみに借入額はわかりやすくキリのいい数字で例えてるだけで、うちの実際のローンはもうちょい安い金額なんやけど、そこはご愛嬌ということで(笑)
ちなみに、世界的なインフレ目標は「年2%」が一つの目安と言われてる。2%の物価上昇が5年続くと、複利で計算すると合計で約10.4%の上昇になる計算やから、5,000万円→5,500万円という10%の値上がりは、この目標通りにインフレが進んだ場合とほぼ一致してる数字やったりする。
| 時期 | 借入額 | 金利 | 毎月返済額 |
|---|---|---|---|
| 2021年 | 5,000万円 | 0.545% | 130,789円 |
| 2026年 | 5,500万円 | 1.195% | 160,305円 |
😳 わずか5年で毎月+約3万円
借入額が500万円増えて、金利が0.65ポイント上がっただけで、毎月の返済額は約29,500円アップ。年間にすると35万円以上の差になる計算。
同じ条件で家を買っても、たった5年の差でこれだけ変わってくる。今から住宅ローンを組む人は、この差をちゃんと意識しといた方がいいと思う。
ほな、うちの2021年ローンがもし今の金利1.195%になったら、実際どうなるんやろう。これも計算してみた。
2021年ローン(5,000万円)が2026年に金利1.195%になったら
5年間(60回)返済後の残高:約4,343万円
金利1.195%に変わったとして、残り30年の新しい毎月返済額:143,604円
当初の130,789円から +12,814円
実際には自分のローンはまだ0.545%のまま変わってへんけど、もし今の水準まで上がっていたとしても、この程度の増加で済む計算。残高が減ってる分、金利上昇の影響がマイルドになってるのがよう分かる。
さらに踏み込んで、5年後(2031年)に変動金利が2%くらいまで上がったケースもシミュレーションしてみた。インフレがこのまま進めば、住宅価格がさらに500万円上がって6,000万円、金利も2%まで上昇、なんて組み合わせも十分あり得る話やと思う。
① 2026年に組んだ5,500万円ローンの場合
5年間(60回)返済後の残高:約4,847万円
金利2%に上昇後、残り30年の新しい毎月返済額:179,185円
今の160,305円から +18,880円
② もし2031年に新規で6,000万円を金利2%で借りたら
毎月返済額:198,758円(参考:同じ6,000万円を今の1.195%で借りた場合は174,879円)
💡 銀行員さんの言葉、あながち間違ってなかった
残高が減ってきてる既存ローンにとって、金利上昇のインパクトは思ったより小さい(+約1.9万円)。でも、これから新規で借りる人にとっては、価格も金利も上がった状態からのスタートやから、毎月の負担はかなり重くなる。
インフレがこのまま進んでいくと、住宅価格が6,000万円、金利が2%っていうのは、決して大げさな数字やなくて普通に現実味を帯びてくる話やと思う。これから家を建てる人にとっては、なかなか厳しい時代になってきてるなと実感する。
最近「金利のある世界」ってワードをよくニュースで見かける。変動金利が上がって生活が苦しくなってる人たちの特集なんかも組まれてて、ああいうのは視聴率が取れるからか、わりと頻繁にやってる印象がある。
ああいうニュースを見てたら、漠然と「今から住宅ローンを組むのは怖い」って思ってる人も多いんちゃうかな。
2児パパ
でも今シミュレーションしてみた通り、物価上昇が続いて金利が上がっていっても、返済額の上昇は思ったよりマイルドやと思う。もちろんそのマイルドさをどう感じるかは人それぞれの価値観次第やけど、少なくとも「破綻するレベルで一気に跳ね上がる」ようなもんやないってことは、ちゃんと知っておいた方がええと思う。
そもそも、ゆるやかな2%くらいのインフレって、実は景気にとって悪いもんやなくて、むしろ好景気の一つのサインでもある。このあたりは前に記事にまとめてるから、気になる人は読んでみてほしい。
ただ、昨今は目安の2%を超えるインフレも見えてきてて、それが今の金利上昇の一因にもなってる。それともう一つ、頭に置いといた方がいいと思うことがある。金利上昇の流れが来ると、なんとなく「これから金利は上がっていく一方」ってマインドになりがちやけど、実はそうとも限らへん。
💭 金利は下がる可能性もある
景気が悪くなって物価が横ばいか下落していくようなことになれば、金利も下がっていく可能性は普通にある。「金利のある世界=これからずっと上がり続ける世界」って決めつけるんやなくて、上がることも下がることもある、ってフラットに捉えとくのが大事やと思う。
ここからは完全に2児パパ個人の経験からの意見。金利が上がった今、正直「あの時に家を買っておいてよかった」と思ってる。
2児パパ
あの頃より住宅価格は1割くらい高くなってるし、借りた瞬間の金利も上がってる。今買おうと思ったら、あの時より確実に買いづらい状況やと思う。もっとも、今家を買った人たちも、5年後には同じこと言ってるかもしれへんけどな(笑)
あと、よく話題になる「固定と変動、どっちにしとけばよかったのか論争」についても一言。4年前、固定金利はだいたい1.5%くらいやったと思う。今の変動金利1.195%と比べても、うちはまだ固定金利より低い水準でローンを借りれてることになるから、結果的にはだいぶ得してる計算になる。
ペアローンでカツカツに借りてるわけでもないから、多少金利が上がってあの頃の固定金利の水準を超えていったとしても、家計的には全然問題ない。この辺の余裕を持った借り方も、変動金利を選ぶ上では大事なポイントやと思う。
まとめ
- 2021年→2026年で変動金利は0.545%→1.195%に上昇
- 住宅展示場では「5年前と比べて500〜1000万円の価格上昇」と言われた
- 借入額+500万円・金利+0.65ポイントだけで、毎月の返済額は約3万円アップ
- 5年後に金利が2%まで上がっても、既存ローンの残高が減っていればインパクトは限定的(+約1.9万円)
- インフレがこのまま進めば、住宅価格6,000万円・金利2%という組み合わせも現実味を帯びてくる。これから借りる人ほど負担は重くなる
- 変動金利は怖いイメージがあるけど、残高が減っていく仕組み上、思ったより破綻的にはなりにくい
- 「金利のある世界=上がり続ける世界」とは限らない。景気次第で金利が下がる可能性もフラットに頭に置いておく
- 個人的には、価格も金利も上がった今より「あの時買っておいてよかった」と実感。固定金利(当時約1.5%)より低い水準で借りられてる分、変動金利にして結果的に得している
あわせて読みたい
コメント